Alberto Luna · Confidelis
La estrategia de 3 niveles para ordenar tu dinero
Esta es la estrategia que usamos con nuestros clientes para dejar de tener el dinero disperso en varias apps, y pasarlo a algo más ordenado, más claro, y sin tanta complicación.
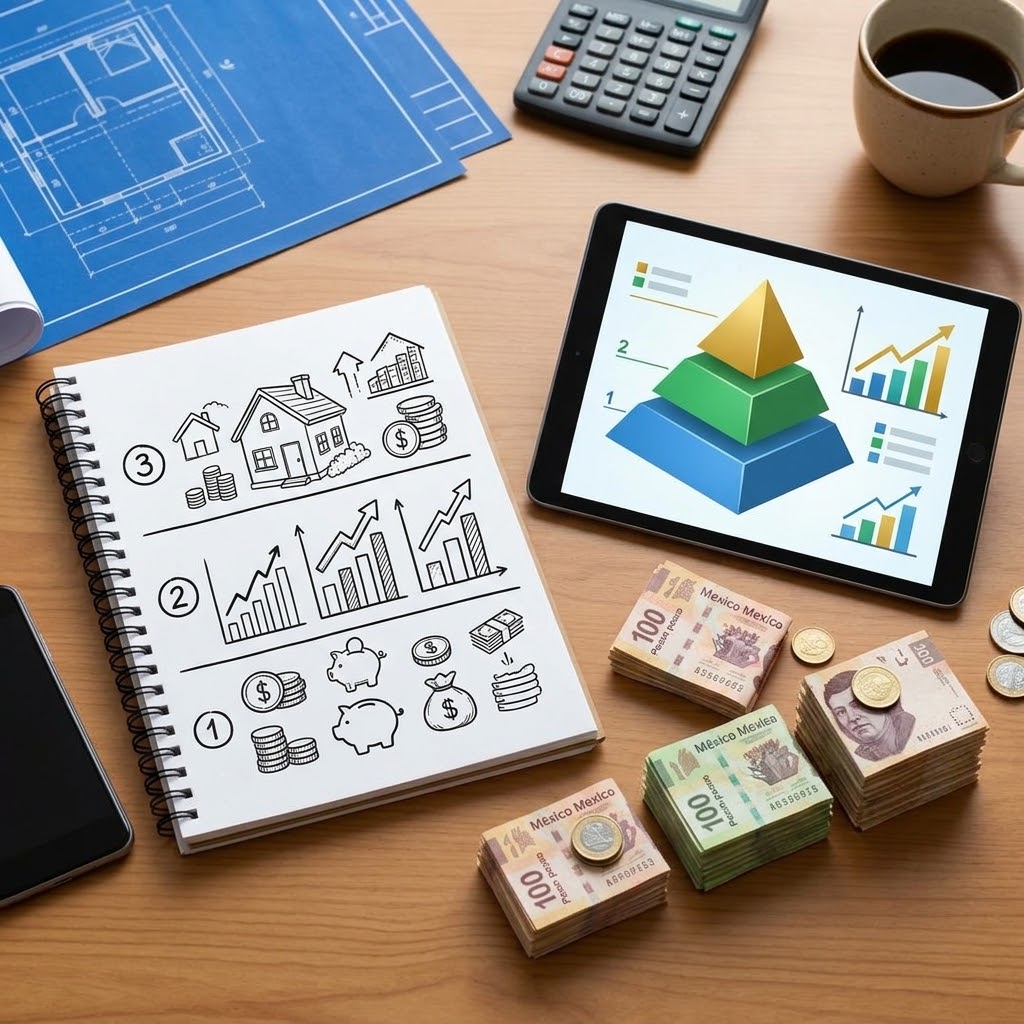
3 niveles
para clasificar y ordenar tu dinero
1
cuenta de liquidez es suficiente — no cinco
La estrategia · 3 niveles
★
Cómo lo hacemos con nuestros clientes
Ordena tu dinero en 3 niveles
Cada peso necesita un lugar claro
En palabras simples
“El problema no es usar una cuenta de alto rendimiento. El problema es usar cinco a la vez sin saber por qué cada una está ahí. Cuando cada peso tiene un nivel claro, dejas de perseguir la tasa más alta del momento y empiezas a construir patrimonio de verdad.”
1
Nivel 1 — Liquidez inmediata
Referencia: 3 a 6 meses de tus gastos fijos. Tu fondo de emergencia. Va en UNA sola cuenta de alto rendimiento (banco o SOFIPO, según el monto). Disponible en segundos, sin penalización.
2
Nivel 2 — Mediano plazo
Referencia: lo que vayas a necesitar en 1 a 3 años (un enganche, un proyecto, una meta específica). Aquí entran instrumentos como CETES o fondos de deuda — más estabilidad que rendimiento agresivo.
3
Nivel 3 — Construcción de patrimonio
Referencia: todo el capital que no necesitas ver en los próximos 5+ años. Aquí entran FIBRAs, fondos de inversión, bolsa, y bienes raíces — los vehículos que realmente construyen patrimonio. (Si quieres profundizar en estas opciones, ya tenemos guías dedicadas a FIBRAs y a las 5 opciones para invertir con poco capital.)
Ejemplo con números reales
“Si tienes $300,000 pesos guardados y gastas $25,000 al mes: destinas ~$100,000 al Nivel 1 (4 meses de gastos) — con ese monto, Mifel (tope $500,000) o una cuenta similar rinde mejor que una con tope de $25,000-30,000. Los ~$80,000 del Nivel 2 van a CETES o fondos de deuda a 1-2 años. Y los ~$120,000 restantes del Nivel 3 son los que realmente empiezan a construir patrimonio — vía FIBRAs, fondos de inversión o bienes raíces.”
El error más común es que todo el dinero vive en el Nivel 1. Las apps de alto rendimiento son excelentes para liquidez — pésimas como única estrategia, porque ahí el dinero nunca pasa al Nivel 3, donde realmente crece el patrimonio.
Consolidar el Nivel 1 en una sola cuenta simplifica todo lo demás. Menos apps que revisar, menos fechas de corte que recordar, y un solo lugar donde consultar cuánta liquidez real tienes.
Por qué esto importa
i
El problema de tener 5 apps a la vez
3 costos reales de la dispersión
Administración fragmentada: revisar 5 apps, 5 fechas de corte, y 5 estructuras de comisión distintas para saber cuánto tienes realmente.
Tasas variables: el 15% que ves hoy puede bajar el próximo trimestre sin previo aviso — no es un rendimiento fijo.
Complejidad fiscal: más cuentas generando intereses significa más constancias fiscales que declarar, y más fácil que se te pase alguna.
Antes de mover nada: banco o SOFIPO
Corrección importante
No todas las cuentas de alto rendimiento son SOFIPOs. Nu, Klar, DiDi y Mercado Pago operan como SOFIPO (protección hasta 25,000 UDIs, ~$218,000 pesos). Mifel, Revolut, OpenBank y Ualá ya son bancos con licencia completa (protección IPAB hasta 400,000 UDIs, ~$3.5 millones de pesos). Esto importa para decidir cuánto dejar en tu cuenta de Nivel 1.
Tasas y condiciones de referencia — 2026
| Institución | Tipo | Tasa | Condición |
|---|---|---|---|
| Nu | SOFIPO | 7% / 13% Turbo | Turbo solo por invitación |
| Klar | SOFIPO | 6.5% – 15% | 15% requiere nivel Plus/Platino |
| DiDi | SOFIPO | 15% – 16% | Tope de $10,000 pesos |
| Mercado Pago | SOFIPO | ~13% | Requiere uso mensual de la cuenta |
| Mifel | Banco | 10% – 10.52% | Tope de $500,000 pesos |
| Revolut | Banco | 15% | Tope de $25,000 pesos |
| OpenBank | Banco | 13% | Sobre primeros $40,000 pesos |
| Ualá | Banco | 15% – 16% | Tope de $30,000 pesos, requiere consumo/nómina mínima |
Fuentes: InvesTrack, Finantres, El Financiero, Expansión, Kardmatch, julio-agosto 2026. Tasas de referencia — cambian con frecuencia. Verifica la tasa vigente en la app antes de decidir.
1 cuenta de liquidez
Mediano plazo en CETES/deuda
Patrimonio en inversión real
“Tener el dinero disperso en cinco apps con buena tasa no es diversificación — es desorden con buen marketing. Cuando cada peso tiene su nivel, la estrategia siempre le gana a la tasa más alta del momento.”
Alberto Luna · Confidelis
Consultoría personalizada
Apliquemos los 3 niveles a tu caso específico
Esta guía te da la estructura general. En consultoría revisamos exactamente cuánto va en cada nivel según tu situación, tu horizonte, y tus objetivos.
Agendar una consultoría →↗
Contenido informativo. No constituye asesoría legal, fiscal, financiera o patrimonial personalizada. Las tasas, topes y clasificaciones regulatorias corresponden a julio-agosto de 2026 y cambian con frecuencia. Consulta a un especialista antes de tomar decisiones.
Alberto Luna · Confidelis